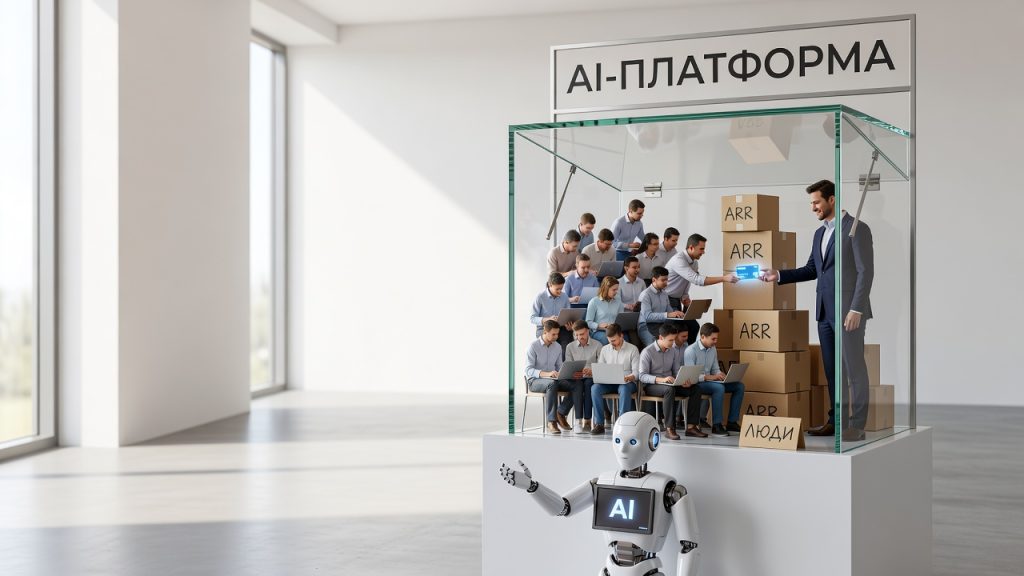
Представьте стартап, который берёт сотни миллионов долларов инвестиций, чтобы нанять больше людей, вручную делающих то, что реклама называет «автономным интеллектом». Звучит как анекдот. Но это буквально бизнес-модель десятков AI-компаний на рынке прямо сейчас.
Анураг Гурту, сооснователь и CEO Airrived, описывает схему без прикрас. Компания продаёт клиенту «AI-платформу». Платформа не справляется сама. В офис клиента присылают forward deployed engineers: толковых выпускников CS-программ, которые полгода вручную собирают тот рабочий процесс, который на сайте выглядел готовым из коробки. Клиенту выставляют счёт за «софт», доход записывают в ARR (годовой регулярный доход), на основании выросшего ARR поднимают следующий раунд, и по кругу, с каждым разом раздувая инженерный штат, который стоит между продуктом и обещанием из презентации.
Цифры подтверждают масштаб. Вакансии forward deployed engineer выросли на 800-1000% год к году, данные Lightcast, Fortune и Indeed расходятся в деталях, но не в тренде: с 643 позиций в апреле 2025-го до 5330 в апреле 2026-го. Совокупная компенсация доходит до $400 тысяч, Anthropic предлагает базовую ставку $280-320 тысяч, OpenAI: $185-300 тысяч плюс акции. Сама OpenAI вложила до $1,5 млрд в отдельное подразделение DeployCo, оцененное в $10 млрд: проект специально под наём таких инженеров, к которому присоединились TPG, Bain Capital, Advent и Brookfield с $4 млрд.
Гурту предлагает простую проверку на правду: уберите инженера из проекта завтра, получит ли клиент то, за что заплатил? Если честный ответ «нет, но ARR реальный» это не product-market fit, это people-market fit, а у него есть потолок. Нанимать людей быстро и дёшево одновременно невозможно, и такая выручка никогда не заслуживает мультипликатора софтверной компании. Две компании с одинаковым ARR в $20 млн: одной хватает 10 инженеров, другой нужно 100. На слайде обе называются «AI software company». Разница проявляется в марже, в стоимости подключения нового клиента и в том, падает ли эта стоимость с масштабом.
Пока рынок растёт, вопросы никто не задаёт. Но рано или поздно CFO построит модель стоимости внедрения, CIO сравнит время окупаемости у трёх поставщиков вместо одного демо, инвестор наконец отделит софтверный ARR от ARR, оплаченного человеческим трудом на одном балансе. OpenAI, к слову, гарантировала частным инвесторам DeployCo доходность 17,5% годовых на пять лет это уже структура долгового обязательства, а не ставка на рост.
Нужен агент под ваши процессы? Разработка AI-агентов под ключ: от аудита до запуска за 3-6 недель.